Domain hand-werker.de kaufen?
Wir ziehen mit dem Projekt
hand-werker.de um.
Sind Sie am Kauf der Domain
hand-werker.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hand-werker.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
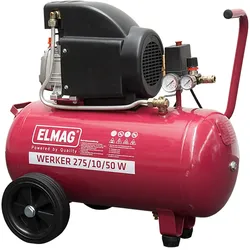
ELMAG Kompressor WERKER - 10014275/10/50 W - 'Plug-and-play' - Ausstattung mit SchnellanschlusskupplungDruckschalter für automatischen Ein-/AusschaltbetriebBehälterdruck- und SystemdruckmanometerDruckminderer für stufenlose DruckregulierungSicherheitsventilRückschlagventilGroßer Speicherbehälter mit 50 Litern2 Gummipuffer für hohe StabilitätBetriebsdruck bis zu 10 bar250,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Werker 2. A Gestural History of the Young Worker, Fachbücher von Georgy Mamedov, Werker Collective"Werker 2: A gestural history of the young worker" bietet eine tiefgehende Analyse der Beziehung zwischen Arbeit und ihrer fotografischen Darstellung, inspiriert von der Arbeiterfotografie-Bewegung der 1920er Jahre. Diese Publikation untersucht, wie Fotografen und Arbeiter zusammenarbeiteten, um gesellschaftliche und politische Verhältnisse aus der Perspektive der Arbeiterklasse zu visualisieren. Der Fokus liegt auf der Darstellung des Arbeiterkörpers in der ehemaligen Sowjetunion, wo kräftige und athletische Körper abgebildet wurden. Durch die Kombination von Bildern aus sowjetischen Zeitschriften, Propagandadarstellungen und Dokumenten aus dem Amsterdamer Werker Archief wird die normative Visualisierung des Arbeiterkörpers hinterfragt. Die Themen Genderfragen, Feminismus und Queerness werden ebenfalls behandelt, was die Publikation zu einem wichtigen Beitrag in den Sozialwissenschaften macht.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
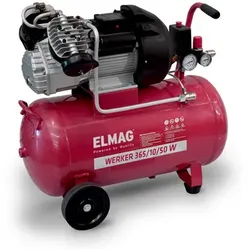
Kompressor WERKER 365/10/50 W„Plug-and-play“ - Ausstattung mit Schnellanschlusskupplung Druckschalter für automatischen EIn-/Ausschaltbetrieb Behälterdruck- und Systemdruckmanometer Druckminderer für stufenlose Druckregulierung Kesselinhalt 50 Liter, 10 bar Ansaugleistung 365 l/min, Lieferleistung 135 l/min (bei 8 bar) 230-Volt-Motor, 3 PS Leistung 2 Gummipuffer für hohe Stabilität319,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **
Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
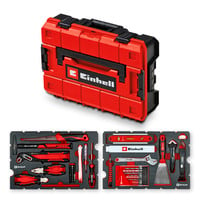
E-Case Werkzeugkoffer Renovierung, 78-teilig, Werkzeug-Set schwarz/rotAnzahl Teile: 78 -teilig Werkzeuge: Bits, Bohrer, Hammer, Maß, Spannungsprüfer, Zange Behälter: Kunststoff-Koffer Profile: Innen-Sechsrund T, Kreuzschlitz (PH), Kreuzschlitz Pozidriv (PZ), Schlitz, Sechskant99,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
ELMAG Kompressor WERKER - 10014275/10/50 W - 'Plug-and-play' - Ausstattung mit SchnellanschlusskupplungDruckschalter für automatischen Ein-/AusschaltbetriebBehälterdruck- und SystemdruckmanometerDruckminderer für stufenlose DruckregulierungSicherheitsventilRückschlagventilGroßer Speicherbehälter mit 50 Litern2 Gummipuffer für hohe StabilitätBetriebsdruck bis zu 10 bar250,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Werker 2. A Gestural History of the Young Worker, Fachbücher von Georgy Mamedov, Werker Collective"Werker 2: A gestural history of the young worker" bietet eine tiefgehende Analyse der Beziehung zwischen Arbeit und ihrer fotografischen Darstellung, inspiriert von der Arbeiterfotografie-Bewegung der 1920er Jahre. Diese Publikation untersucht, wie Fotografen und Arbeiter zusammenarbeiteten, um gesellschaftliche und politische Verhältnisse aus der Perspektive der Arbeiterklasse zu visualisieren. Der Fokus liegt auf der Darstellung des Arbeiterkörpers in der ehemaligen Sowjetunion, wo kräftige und athletische Körper abgebildet wurden. Durch die Kombination von Bildern aus sowjetischen Zeitschriften, Propagandadarstellungen und Dokumenten aus dem Amsterdamer Werker Archief wird die normative Visualisierung des Arbeiterkörpers hinterfragt. Die Themen Genderfragen, Feminismus und Queerness werden ebenfalls behandelt, was die Publikation zu einem wichtigen Beitrag in den Sozialwissenschaften macht.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Kompressor WERKER 365/10/50 W„Plug-and-play“ - Ausstattung mit Schnellanschlusskupplung Druckschalter für automatischen EIn-/Ausschaltbetrieb Behälterdruck- und Systemdruckmanometer Druckminderer für stufenlose Druckregulierung Kesselinhalt 50 Liter, 10 bar Ansaugleistung 365 l/min, Lieferleistung 135 l/min (bei 8 bar) 230-Volt-Motor, 3 PS Leistung 2 Gummipuffer für hohe Stabilität319,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fein MultiMaster 500 PLUS Edition M (für Ausbau / Renovierung, zum Sägen von Holz und Metall, zum Sc (Oszillationswerkzeug) (72296774000)Fein MultiMaster 500 PLUS Edition M (für Ausbau / Renovierung, zum Sägen von Holz und Metall, zum Sc (Oszillationswerkzeug) (72296774000)284,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **
-
Sind das Erträge oder Aufwendungen?
Um diese Frage zu beantworten, müssen wir wissen, um welche spezifischen Erträge oder Aufwendungen es sich handelt. Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt, während Aufwendungen die Ausgaben sind, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten. Es ist wichtig, den Kontext zu kennen, um zu bestimmen, ob es sich um Erträge oder Aufwendungen handelt. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.